준비물: 인터넷 연결 PC 또는 스마트폰 |
수수료: 온라인 무료 (일부 서류 제외)
카카오페이 신용대출은 앱 하나로 한도 조회부터 신청까지 완료할 수 있어, 영업점 방문 없이 평균 5분 이내로 내 한도를 확인할 수 있습니다. 방문 상담은 대기 시간만 30분 이상 걸리는 데 반해, 온라인 조회는 수수료 0원에 24시간 언제든 가능합니다. 아래 7단계를 순서대로 따라 하시면 처음 이용하시는 분도 막힘 없이 조회를 완료하실 수 있습니다.
- 카카오페이 앱이 설치된 스마트폰 (iOS / Android 모두 가능)
- 카카오 계정 아이디 및 비밀번호 (또는 카카오톡 간편 로그인)
- 본인 명의 휴대폰 (본인인증 시 필요)
- 공동인증서 또는 카카오페이 인증서 중 하나 (로그인 후 안내에 따라 선택)
- 프린터는 불필요 — 한도 조회 결과는 앱 화면에서 바로 확인됩니다
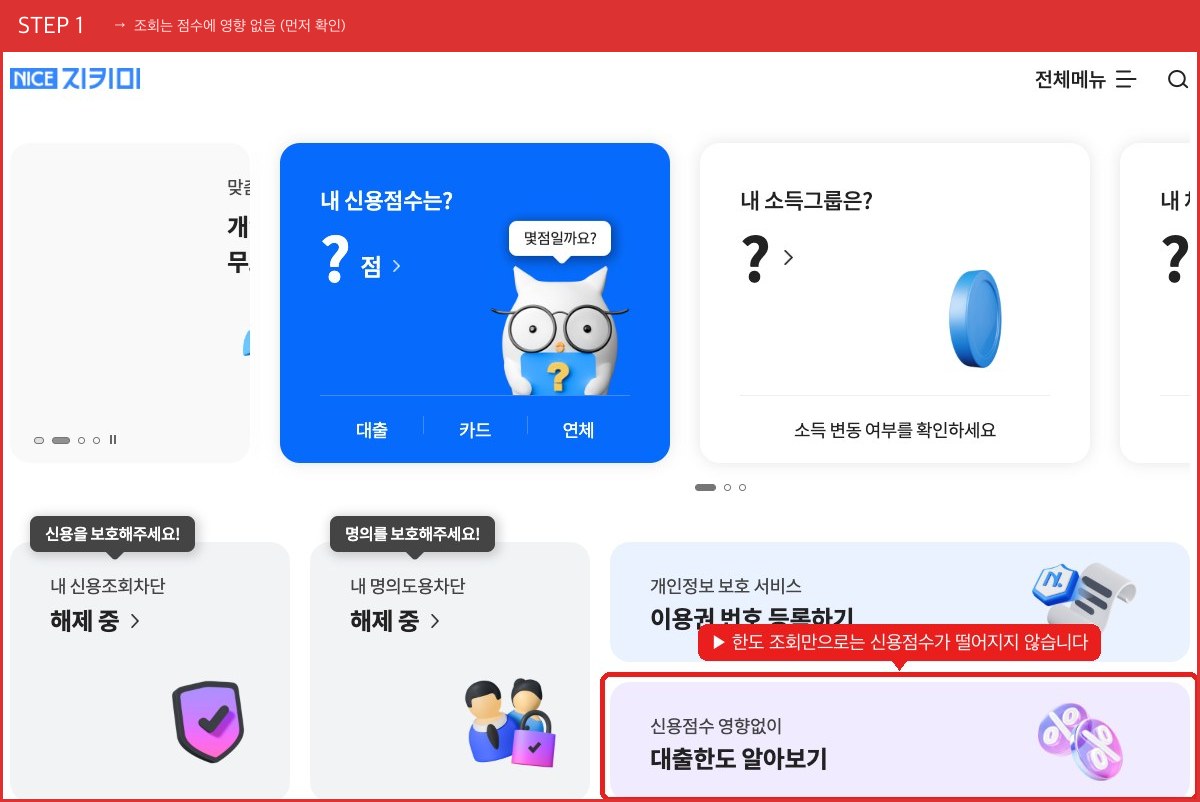
STEP 1 — 한도 조회는 신용점수에 영향 없음을 먼저 확인하세요
많은 분이 “조회만 해도 신용점수가 떨어지지 않을까?” 걱정하시는데, 단순 한도 조회는 신용점수에 영향을 주지 않습니다. 카카오페이 앱을 열면 중앙에 파란색으로 강조된 신용점수 조회 카드가 보입니다. 실제 대출을 신청하기 전 단계인 한도 조회는 소프트 조회로 처리되므로 점수 하락 걱정 없이 진행하셔도 됩니다. 이 점을 확인하셨다면 다음 단계로 넘어가세요.
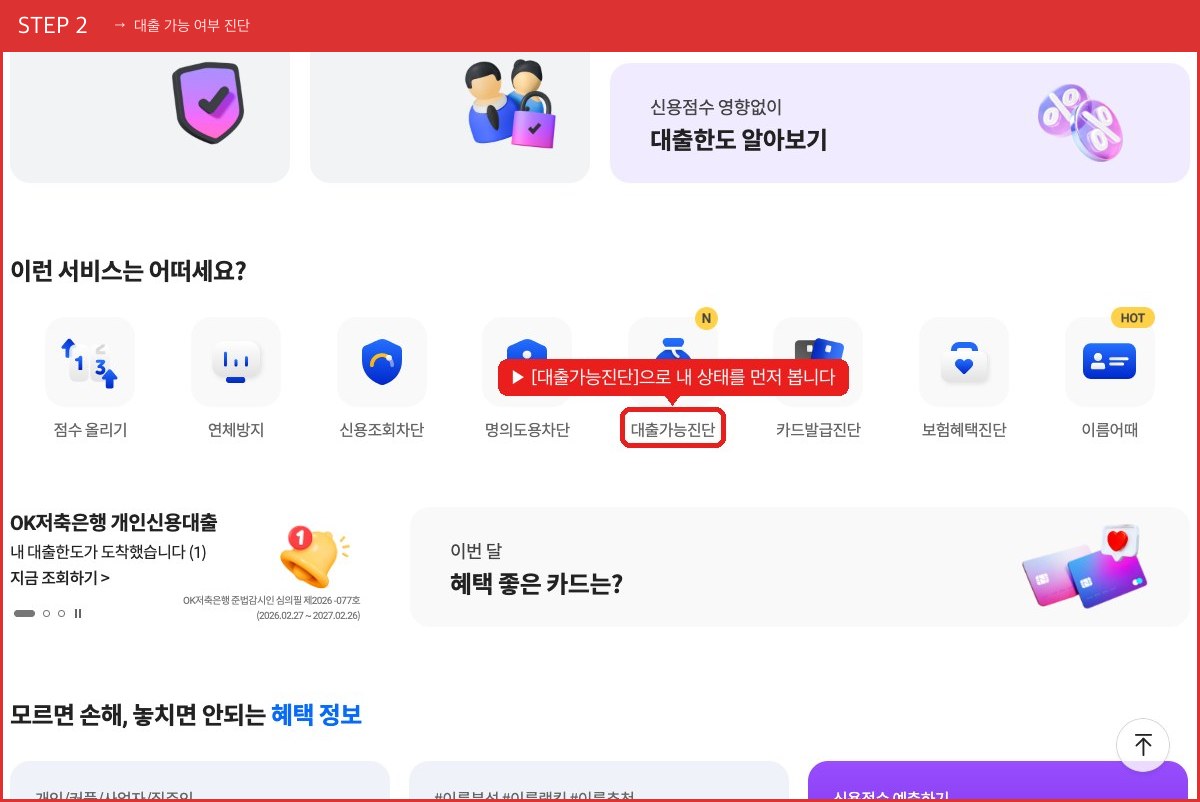
STEP 2 — ‘대출가능진단’으로 내 대출 가능 여부를 먼저 진단하세요
앱 중앙 서비스 아이콘 목록에서 “대출가능진단” 버튼을 찾아 탭합니다. 이 버튼은 8개 서비스 아이콘 중 하나로 배치되어 있으며, 스크롤 없이 한 화면에서 확인할 수 있습니다. 탭 후에는 화면 안내에 따라 기본 정보를 입력하면 내 대출 가능 여부를 미리 진단받을 수 있습니다. 실제 신청 전에 이 단계를 거치면 불필요한 거절 이력 없이 가능성을 먼저 파악할 수 있어 매우 유용합니다.
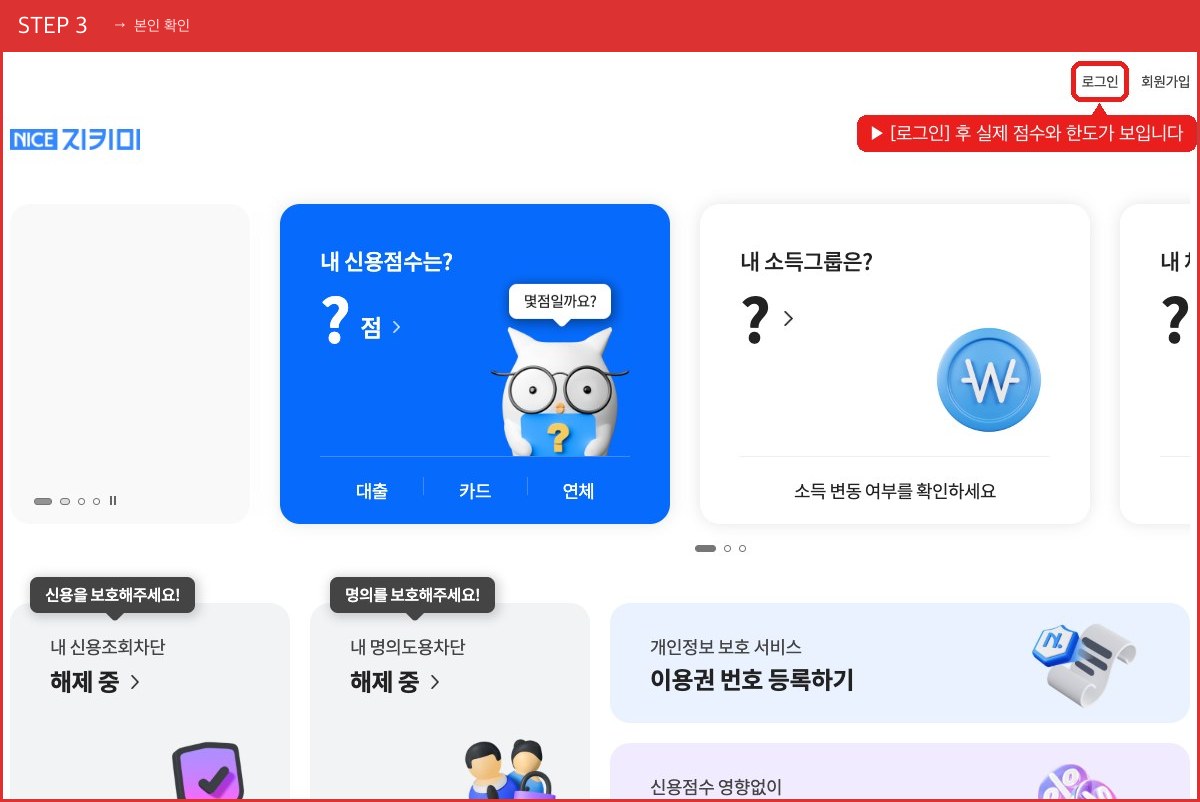
STEP 3 — 로그인 후 실제 신용점수와 한도를 확인하세요
화면 상단에 위치한 “로그인” 링크를 탭합니다. 로그인 화면으로 이동하면 카카오 계정 또는 간편인증 방식으로 본인인증을 진행합니다. 본인인증 절차는 화면 안내에 따라 진행하시면 됩니다. 로그인이 완료되면 중앙 슬라이더 카드 영역에서 내 신용점수와 관련 정보가 실제 수치로 표시되므로, 반드시 로그인 후 조회 결과를 확인하세요.
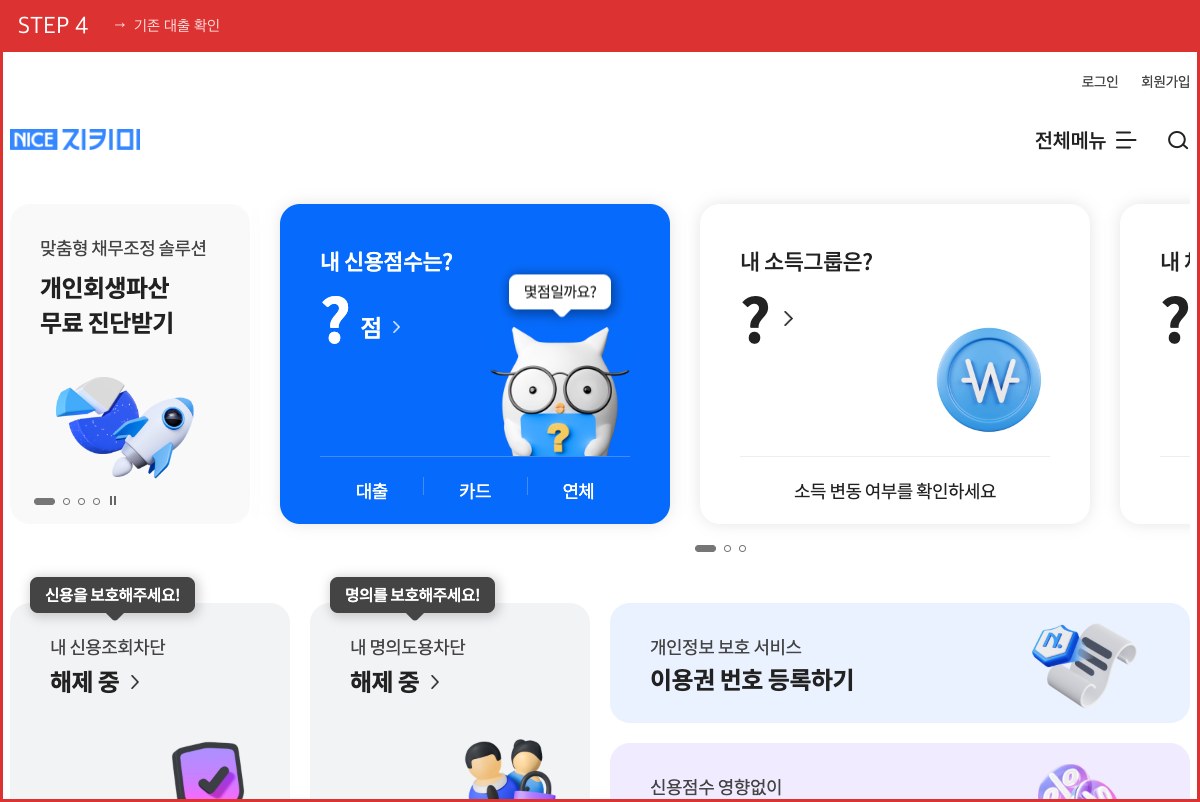
STEP 4 — ‘대출’ 탭에서 보유 중인 기존 대출을 확인하세요
로그인 상태에서 화면에 보이는 “대출” 버튼을 탭하면 현재 내가 보유한 대출 현황 페이지로 이동합니다. 기존에 받아 둔 대출이 많을수록 신규 한도가 줄어들 수 있으므로, 이 단계에서 보유 대출 규모를 파악해 두는 것이 중요합니다. 화면 안내에 따라 보유 대출 목록을 확인하고, 상환 여력이 있다면 일부 상환 후 조회하면 한도가 높아질 수 있습니다. 내 전체 부채 현황을 파악하는 데도 활용하세요.
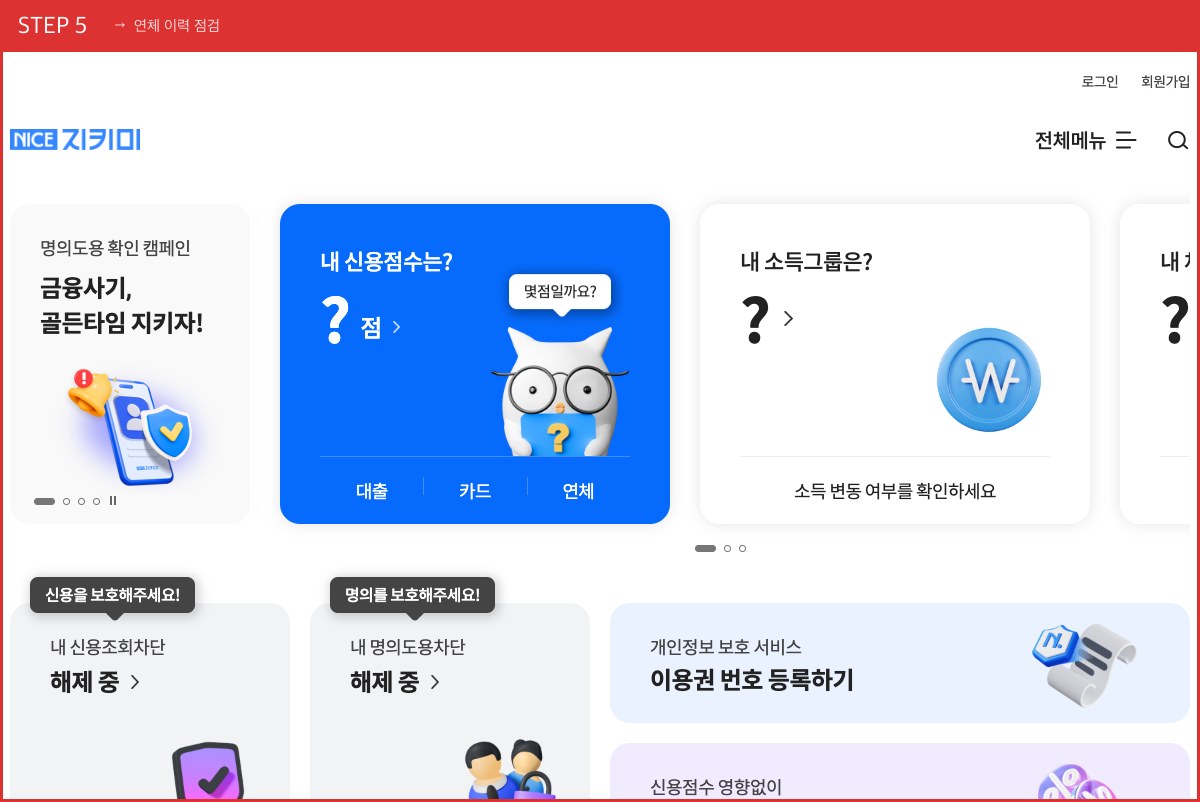
STEP 5 — ‘연체’ 탭에서 연체 이력을 반드시 점검하세요
같은 화면에서 “연체” 버튼을 탭해 연체 이력이 있는지 확인합니다. 연체 이력이 하나라도 있으면 대출 한도가 크게 줄어들거나 금리가 불리하게 적용될 수 있습니다. 연체 이력 상세 내용은 로그인 후 화면 안내에 따라 확인하실 수 있습니다. 연체가 있다면 먼저 해소한 뒤 대출을 신청하는 것이 한도와 금리 모두에 유리합니다.
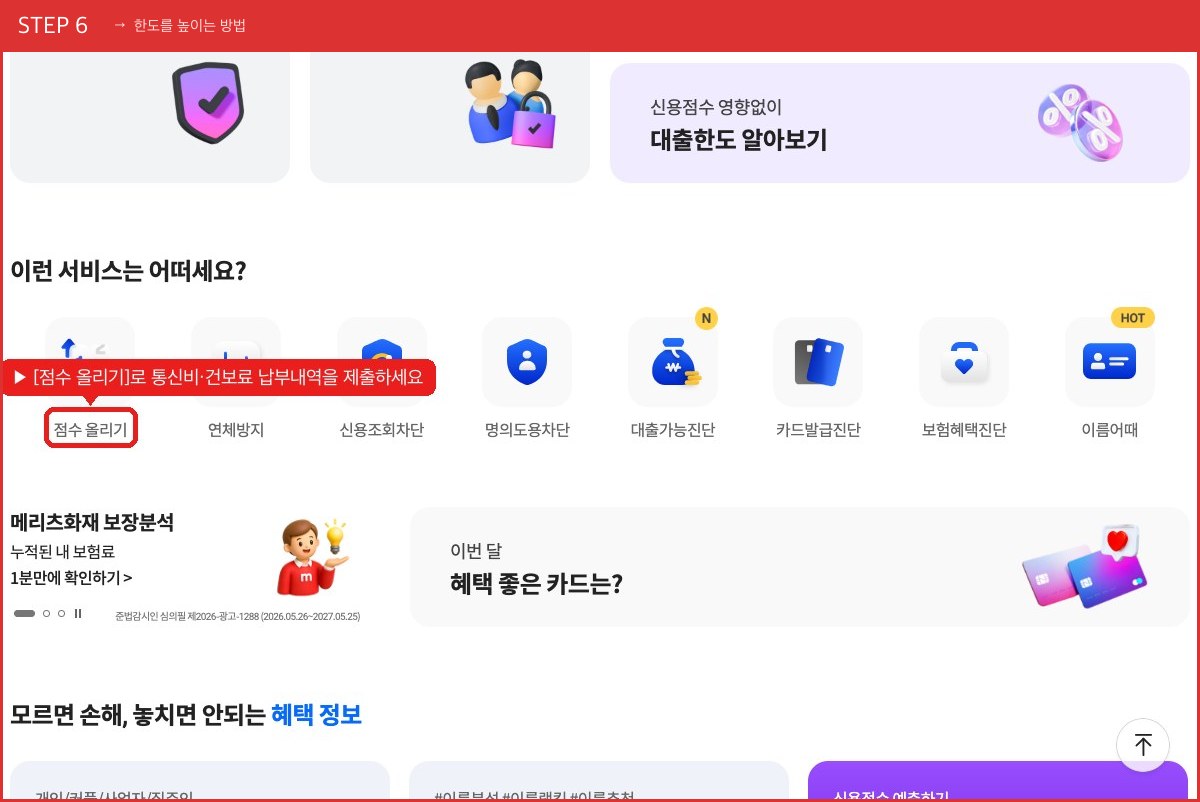
STEP 6 — ‘점수 올리기’로 통신비·건강보험료 납부 내역을 제출해 한도를 높이세요
서비스 아이콘 목록에서 “점수 올리기” 버튼을 탭합니다. 이 기능을 통해 통신비·건강보험료·국민연금 납부 내역을 신용평가에 반영 요청할 수 있으며, 제출 즉시 점수 변동이 생길 수 있습니다. 대출 신청 전에 이 단계를 먼저 완료해 두면 더 높은 한도와 낮은 금리를 받을 가능성이 높아집니다. 납부 내역 제출은 별도 비용 없이 무료로 진행됩니다.
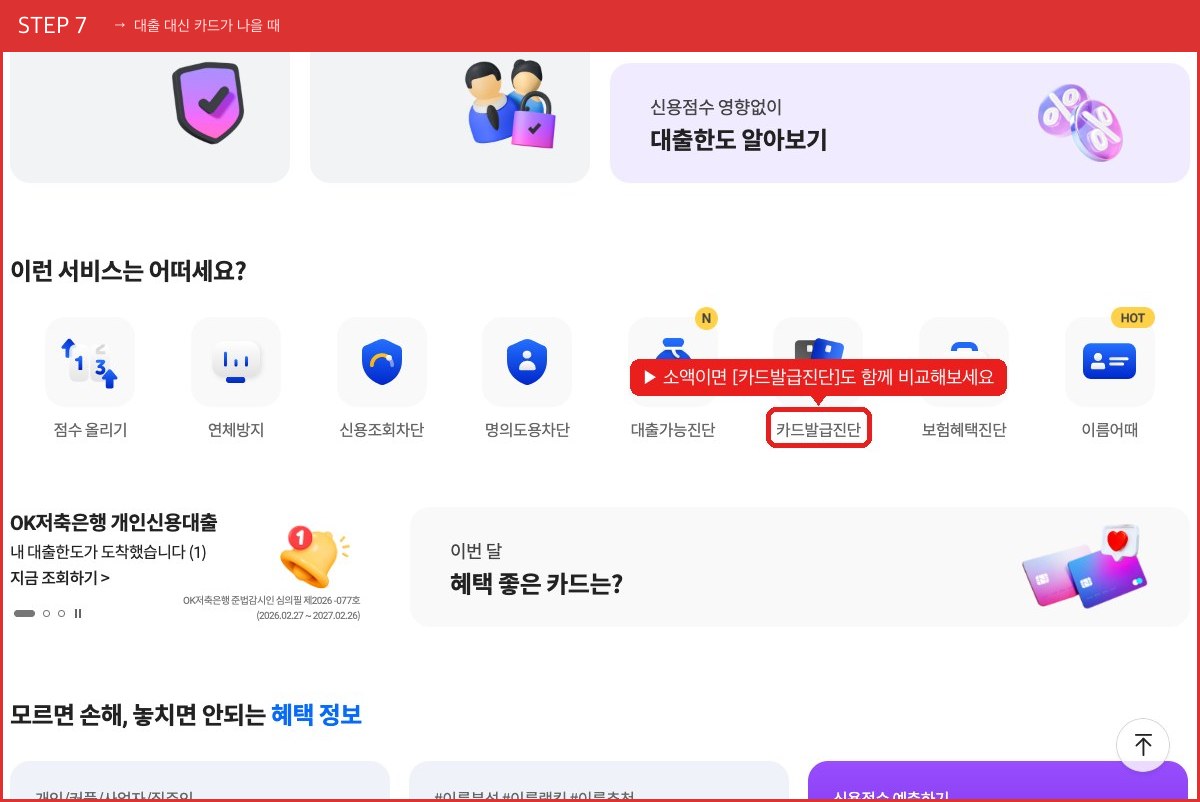
STEP 7 — 소액이라면 ‘카드발급진단’으로 카드와 대출을 비교하세요
필요 금액이 소액이라면 대출 대신 신용카드 한도를 활용하는 것이 이자 부담 면에서 더 유리할 수 있습니다. 서비스 아이콘 목록에서 “카드발급진단” 버튼을 탭하면 내 신용 상태에 맞는 카드 발급 가능 여부를 미리 진단받을 수 있습니다. 대출과 카드 두 가지 옵션을 함께 비교한 뒤 본인 상황에 맞는 방법을 선택하세요. 진단 결과 역시 신용점수에 영향을 주지 않습니다.
⚠️ 자주 막히는 부분
- 로그인이 안 될 때: 카카오 계정 비밀번호를 여러 번 잘못 입력하면 계정이 일시 잠금될 수 있습니다. 카카오톡 앱 → 더보기 → 설정에서 계정 정보를 먼저 확인하세요.
- ‘대출가능진단’ 아이콘이 안 보일 때: 서비스 아이콘 목록은 8개 아이콘이 한 화면에 표시됩니다. 화면을 좌우로 스와이프하거나 스크롤을 내려 전체 목록을 확인하세요.
- 본인인증 문자가 오지 않을 때: 스팸 차단 앱이 인증 문자를 차단하는 경우가 있습니다. 스팸 차단 앱을 일시 해제하거나, 통신사 스팸 필터 설정을 확인 후 재시도하세요.
자주 묻는 질문
Q. 한도 조회만 해도 신용점수가 떨어지나요?
A. 아닙니다. 한도 조회(소프트 조회)는 신용점수에 영향을 주지 않습니다. 실제 대출 신청(하드 조회) 시에만 점수에 영향이 생길 수 있습니다.
Q. 카카오페이 신용대출 조회 수수료가 있나요?
A. 없습니다. 한도 조회, 대출가능진단, 점수 올리기, 카드발급진단 모두 무료로 이용 가능합니다.
Q. 조회한 한도가 실제 대출 승인 한도와 다를 수 있나요?
A. 있습니다. 조회 시점의 한도는 예상 한도이며, 실제 대출 신청 시 심사 결과에 따라 한도와 금리가 달라질 수 있습니다. 연체 이력 해소 및 점수 올리기 완료 후 신청하면 최종 한도가 높아질 가능성이 큽니다.